Organizar o dinheiro não exige planilhas complexas nem conhecimento avançado sobre investimentos. Um planejamento financeiro pessoal simples começa com uma tarefa básica: entender quanto entra, quanto sai e quais despesas realmente precisam ser pagas primeiro. A partir dessa visão, fica mais fácil atravessar o mês sem improvisar decisões a cada nova conta.
O objetivo não é controlar cada centavo de maneira rígida, mas criar um método que permita pagar compromissos, reduzir desperdícios, reservar recursos para imprevistos e ainda manter algum espaço para lazer. Quanto mais realista for o planejamento, maior a chance de ele funcionar por vários meses.
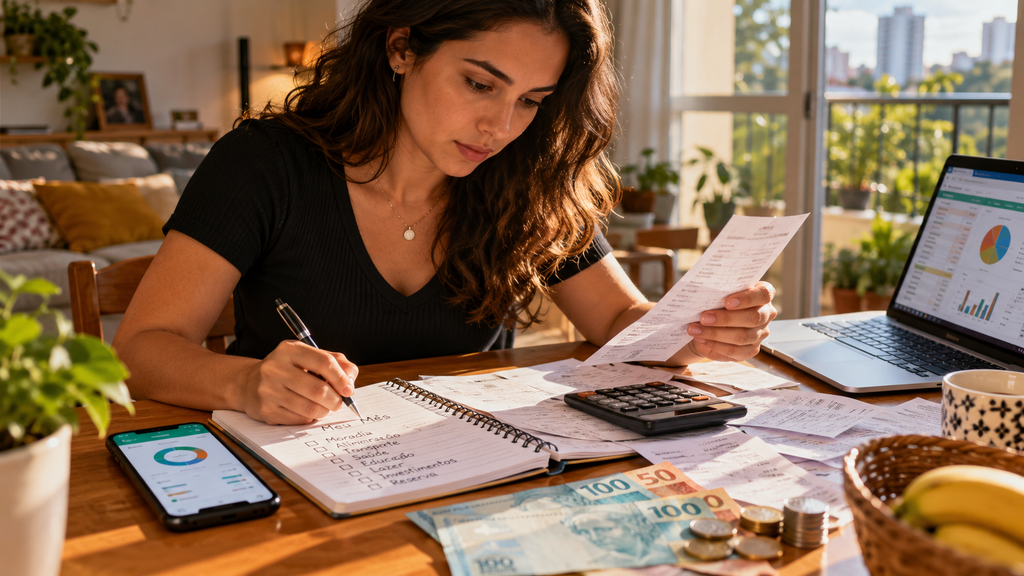
Planejamento financeiro pessoal simples começa pelo diagnóstico das contas
O primeiro passo é reunir todas as informações financeiras do mês. Salário, renda extra, benefícios e outras entradas devem ficar de um lado. Do outro, entram aluguel ou financiamento, energia, água, alimentação, transporte, mensalidades, parcelas, assinaturas e demais gastos.
Não confie apenas na memória. Extratos bancários e faturas do cartão ajudam a encontrar despesas pequenas que passam despercebidas quando analisadas isoladamente.
Uma forma prática de organizar os gastos é separá-los em três grupos:
- despesas essenciais, como moradia, alimentação, saúde e transporte;
- compromissos financeiros, como parcelas e dívidas;
- gastos flexíveis, como lazer, compras não urgentes e assinaturas.
Essa divisão mostra rapidamente onde existe margem para ajustes. Uma assinatura pouco utilizada, por exemplo, pode ser revista antes de uma despesa relacionada à alimentação ou ao deslocamento para o trabalho.
Organização também envolve informação. Criar o hábito de consultar conteúdos variados, seja sobre finanças, educação ou iniciativas locais como uma feira literária, ajuda a desenvolver escolhas mais conscientes sobre consumo e prioridades pessoais.
Defina prioridades antes de distribuir o dinheiro
Depois de visualizar as despesas, determine uma ordem de pagamento. Gastos fundamentais para manter moradia, alimentação, saúde e trabalho normalmente ocupam as primeiras posições.
Em seguida, observe contas que podem gerar juros, multas ou interrupção de serviços. Parcelas atrasadas e dívidas com juros elevados merecem atenção especial, pois podem comprometer os meses seguintes.
Somente depois dessas obrigações devem entrar despesas que podem ser adiadas ou reduzidas.
Essa ordem evita um erro comum: gastar parte significativa do dinheiro logo após receber e perceber, semanas depois, que ainda existem contas essenciais pendentes.
Também vale aprimorar a comunicação dentro de casa. Quando duas ou mais pessoas participam do orçamento, pequenas diferenças de interpretação podem gerar confusão. Até questões aparentemente simples da língua portuguesa, como o uso de nós ou nos, lembram que clareza faz diferença. Nas finanças familiares, combinar responsabilidades e limites reduz conflitos e decisões duplicadas.
Estabeleça limites realistas para os gastos variáveis
Despesas flexíveis não precisam desaparecer. O problema surge quando elas não possuem limite.
Depois de reservar dinheiro para compromissos essenciais, determine quanto pode ser usado com restaurantes, entretenimento, compras pessoais e outros gastos opcionais. Esse valor precisa considerar a realidade da renda, não um orçamento idealizado.
Uma estratégia simples é trabalhar com valores semanais. Se R$ 400 estiverem disponíveis para despesas flexíveis durante quatro semanas, por exemplo, um limite aproximado de R$ 100 por semana facilita o acompanhamento.
O cartão de crédito também exige atenção. O limite disponibilizado pelo banco não representa dinheiro disponível no orçamento. Antes de uma compra parcelada, considere quanto daquela parcela continuará comprometendo os próximos meses.
Crie espaço para imprevistos e objetivos
Mesmo um orçamento organizado pode ser afetado por despesas inesperadas: manutenção do veículo, medicamento, conserto doméstico ou outro problema que não estava previsto.
Por isso, quando houver margem financeira, inclua uma pequena reserva entre as prioridades mensais. O valor pode começar baixo. A regularidade costuma ser mais útil do que esperar um mês perfeito para guardar uma quantia elevada.
Além dos imprevistos, estabeleça objetivos concretos. Pode ser quitar uma dívida, fazer uma viagem, trocar um equipamento ou acumular determinada reserva.
Ter uma finalidade ajuda a dar sentido ao esforço de reduzir despesas. O acompanhamento pode ser feito em papel, aplicativo ou planilha. O melhor método é aquele que realmente será consultado.
Buscar informação também faz parte desse processo. Conteúdos em uma revista digital ou em outros canais confiáveis podem ampliar o repertório para decisões relacionadas a consumo, trabalho e organização pessoal.
Faça uma revisão financeira antes de começar o próximo mês
O planejamento não termina quando as contas são anotadas. Nos últimos dias do mês, compare o que estava previsto com o que realmente aconteceu.
Observe quais categorias ultrapassaram o limite, quais despesas diminuíram e se houve compras inesperadas. Em vez de tratar qualquer diferença como fracasso, use essas informações para ajustar o orçamento seguinte.
Se alimentação custou mais do que o previsto durante três meses consecutivos, talvez o problema esteja na estimativa inicial, e não necessariamente nos hábitos de consumo. O orçamento precisa refletir a realidade.
Um planejamento financeiro pessoal simples funciona justamente porque pode ser corrigido. Registrar entradas e despesas, estabelecer prioridades, controlar gastos flexíveis, criar reservas e revisar resultados transforma o orçamento em uma ferramenta de decisão.
A organização financeira não depende de um sistema perfeito. Ela começa quando cada valor recebido ganha uma função antes de ser gasto, permitindo enxergar com mais clareza o presente e preparar o mês seguinte com menos improviso.




Deixe um comentário